


Chứng khoán sau nâng hạng: Tháng 10 hụt kỳ vọng, khối ngoại bán ròng 23.700 tỷ đồng
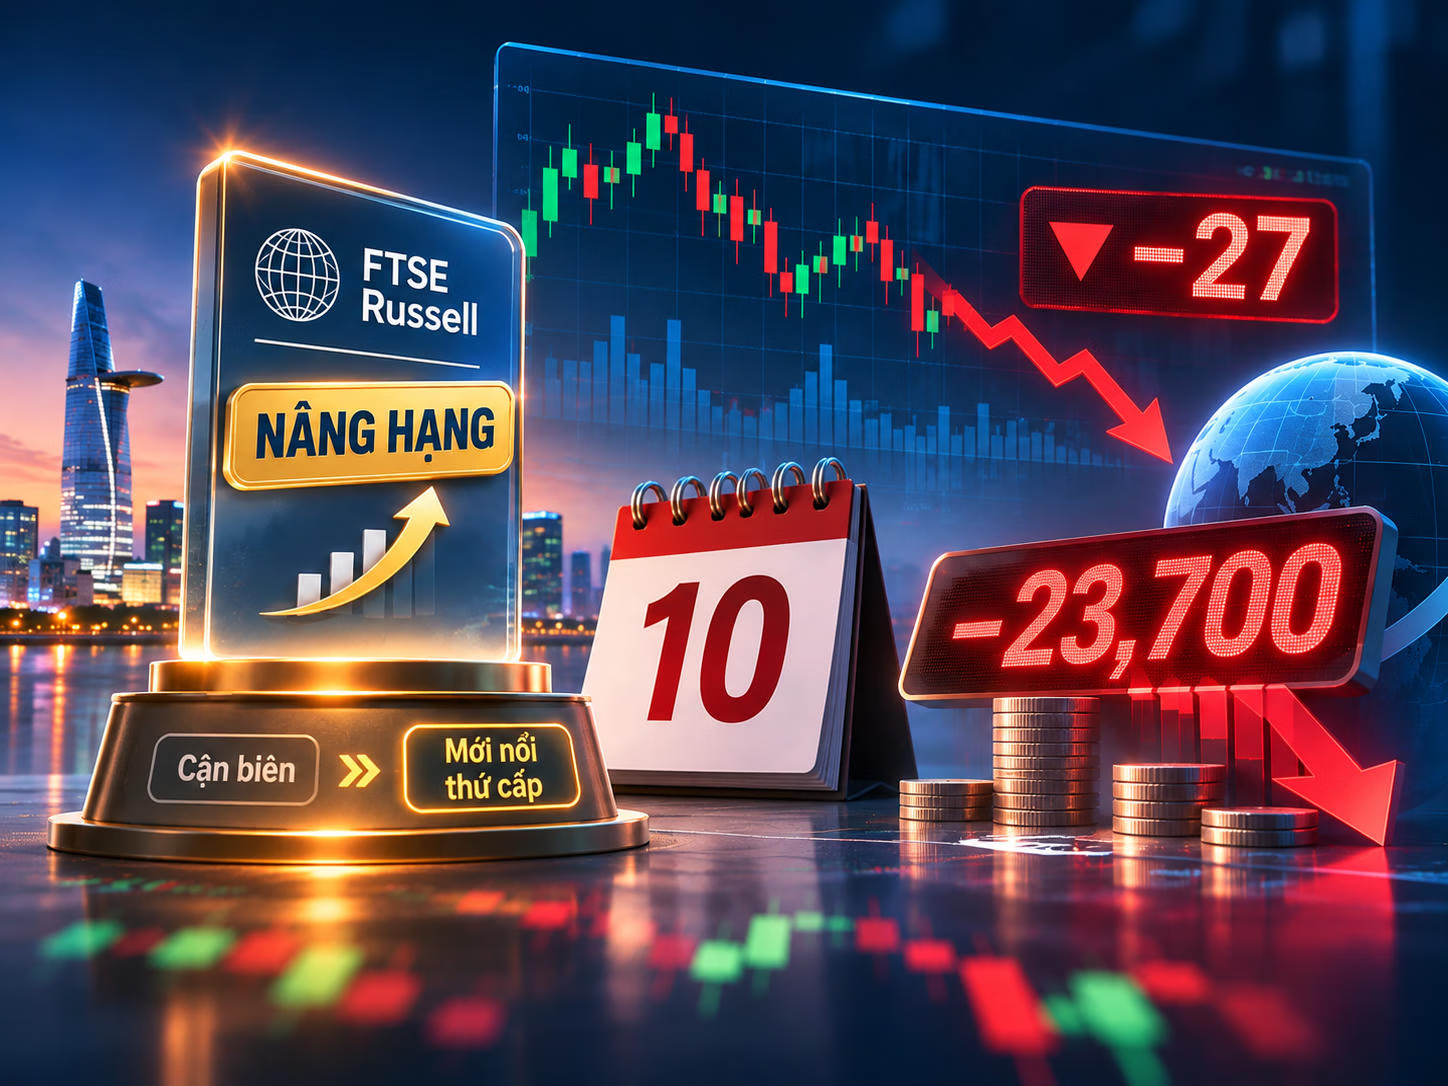
Khép lại tháng 10/2026, VN-Index mất 27 điểm, thanh khoản suy giảm và khối ngoại bán ròng 23.700 tỷ đồng trên HOSE. Tháng giao dịch trọn vẹn đầu tiên sau khi thị trường chứng khoán Việt Nam chính thức được nâng hạng cho thấy kỳ vọng về dòng vốn quốc tế vẫn cần thêm thời gian để chuyển hóa thành sức mua thực tế.
VN-Index giảm 27 điểm, thị trường phân hóa mạnh
Tháng 10/2026 là tháng giao dịch trọn vẹn đầu tiên kể từ khi thị trường chứng khoán Việt Nam chính thức được FTSE Russell chuyển từ nhóm thị trường cận biên lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026.
Sự kiện nâng hạng tạo nền tảng quan trọng để thị trường tiếp cận rộng hơn với các dòng vốn đầu tư quốc tế. Tuy nhiên, diễn biến giao dịch trong tháng 10 chưa phản ánh sự cải thiện tương ứng về thanh khoản và xu hướng giá cổ phiếu.
Kết thúc phiên giao dịch cuối cùng ngày 30/10, VN-Index dừng tại 1.741,62 điểm, giảm 13,99 điểm so với phiên trước. Tính chung cả tháng, chỉ số giảm 27 điểm, tương đương 1,53%, so với mức 1.768,62 điểm cuối tháng 9.
Diễn biến của VN-Index trải qua ba nhịp khá rõ. Đầu tháng, thị trường tiếp tục chịu áp lực điều chỉnh và suy yếu trong nửa đầu tháng 10. Đến phiên 19/10, chỉ số đóng cửa tại 1.689,84 điểm, mức thấp nhất theo giá đóng cửa trong tháng.
Sau đó, lực cầu bắt đáy xuất hiện, đưa VN-Index hồi phục lên 1.774,15 điểm vào ngày 23/10. Tuy nhiên, đà tăng không được duy trì trong tuần cuối tháng khi áp lực bán trở lại tại nhiều cổ phiếu vốn hóa lớn.
Tính riêng tuần giao dịch từ ngày 26 đến 30/10, VN-Index giảm 32,53 điểm, tương đương 1,83%. Diễn biến này phần nào phản ánh sự thiếu ổn định của dòng tiền sau những phiên phục hồi mạnh.
Áp lực điều chỉnh không phân bổ đồng đều giữa các nhóm cổ phiếu. VN30 giảm 2,72% trong tháng, mạnh hơn mức giảm của VN-Index. Hai nhóm vốn hóa vừa và nhỏ cũng giảm điểm, lần lượt 1,82% và 1,21%.
Xét theo ngành, tài nguyên cơ bản là điểm sáng đáng chú ý với mức tăng khoảng 7,1%. Bất động sản tăng 1,5%, trong đó một số cổ phiếu vốn hóa lớn góp phần nâng đỡ chỉ số.
Ở chiều ngược lại, dầu khí giảm 9%, công nghệ thông tin giảm 6,6%, dịch vụ tài chính giảm 4,6% và ngân hàng giảm 2,7%.
Nhóm ngân hàng tạo sức ép lớn lên VN-Index, với mức đóng góp âm khoảng 22,7 điểm trong tháng. Công nghệ thông tin cũng kéo giảm khoảng 9,1 điểm, chủ yếu từ cổ phiếu FPT. Trong khi đó, bất động sản đóng góp dương khoảng 9,4 điểm, phản ánh ảnh hưởng đáng kể của một số cổ phiếu đầu ngành.
Khối ngoại bán ròng lớn, thanh khoản tiếp tục suy yếu
Diễn biến đáng chú ý trong tháng 10 là hoạt động bán ròng của nhà đầu tư nước ngoài, ngay sau khi thị trường chứng khoán Việt Nam được nâng hạng.
Theo thống kê trên HOSE, khối ngoại bán ròng khoảng 23.700 tỷ đồng trong tháng. Áp lực bán tập trung tại nhiều cổ phiếu ngân hàng, công nghệ thông tin và một số doanh nghiệp vốn hóa lớn.
Việc bán ròng diễn ra trong giai đoạn nâng hạng cần được xem xét cùng quá trình cơ cấu danh mục của các quỹ đầu tư quốc tế. Khi thị trường chuyển từ nhóm cận biên sang mới nổi thứ cấp, các quỹ theo dõi từng bộ chỉ số có thể phải điều chỉnh tỷ trọng cổ phiếu Việt Nam theo thời điểm và tiêu chí khác nhau.
Tuy nhiên, chưa thể quy toàn bộ hoạt động bán ròng trong tháng cho quá trình cơ cấu này. Diễn biến tỷ giá, mức định giá cổ phiếu, tình hình kinh tế và chiến lược phân bổ vốn của các nhà đầu tư quốc tế cũng ảnh hưởng đến quyết định giao dịch.
Trong khi khối ngoại tiếp tục bán ròng, dòng tiền trong nước chưa tạo được lực cầu đủ mạnh để duy trì xu hướng phục hồi.
Giá trị giao dịch khớp lệnh bình quân trên HOSE đạt khoảng 12.380 tỷ đồng/phiên, giảm 6,88% so với tháng 9 và thấp hơn 23,36% so với bình quân 5 tháng gần nhất.
Trên cả ba sàn, tổng giá trị giao dịch bình quân đạt khoảng 17.170 tỷ đồng/phiên, trong đó giao dịch khớp lệnh đạt 13.517 tỷ đồng/phiên, giảm 5,48% so với tháng trước.
Đáng chú ý, thanh khoản khớp lệnh đã giảm liên tiếp trong 5 tháng và xuống mức thấp nhất kể từ tháng 1/2025. Đây là dấu hiệu cho thấy tâm lý thận trọng vẫn chi phối hoạt động giao dịch.
Cơ cấu dòng tiền cũng có sự thay đổi. Tỷ trọng giao dịch của nhóm VN30 giảm từ 61,4% trong tháng 9 xuống 57% trong tháng 10. Ngược lại, nhóm vốn hóa vừa tăng từ 32,1% lên 35,9%, còn nhóm vốn hóa nhỏ tăng từ 4,8% lên 5,7%.
Tuy nhiên, sự dịch chuyển này chưa tạo thành một xu hướng tăng đồng đều. Thanh khoản cải thiện tại một số nhóm cổ phiếu không đồng nghĩa mặt bằng giá toàn thị trường đã hình thành vùng đáy ổn định.
Tháng 11: Kỳ vọng từ lợi nhuận doanh nghiệp và lộ trình nâng hạng
Sau tháng 10 nhiều biến động, thị trường chứng khoán Việt Nam bước sang tháng 11 với hai yếu tố đáng quan tâm: Kết quả kinh doanh quý III của doanh nghiệp và tiến trình triển khai nâng hạng theo các bộ chỉ số quốc tế.
Tính đến ngày 30/10, có 797 trong tổng số 1.518 doanh nghiệp và ngân hàng niêm yết được theo dõi đã công bố báo cáo tài chính hoặc ước tính kết quả kinh doanh quý III/2026. Nhóm này đại diện khoảng 77% vốn hóa thị trường và ghi nhận lợi nhuận sau thuế tăng 35,8% so với cùng kỳ.
Tăng trưởng tập trung đáng kể ở nhóm phi tài chính, với mức tăng lợi nhuận 65,5%. Trong khi đó, nhóm tài chính tăng 2,6%, phản ánh sự khác biệt về kết quả kinh doanh giữa các lĩnh vực.
Đối với thị trường cổ phiếu, tăng trưởng lợi nhuận là cơ sở để đánh giá lại mức định giá của doanh nghiệp. Tuy nhiên, sự cải thiện kết quả kinh doanh chưa bảo đảm giá cổ phiếu sẽ tăng ngay, đặc biệt khi thanh khoản còn thấp và áp lực bán từ nhà đầu tư nước ngoài chưa giảm rõ rệt.
Ở góc độ nâng hạng, FTSE Russell đã chính thức chuyển thị trường chứng khoán Việt Nam lên nhóm mới nổi thứ cấp từ ngày 21/9/2026. Việc đưa cổ phiếu Việt Nam vào hệ thống chỉ số FTSE Global Equity Index Series được thực hiện theo 4 đợt, kéo dài đến tháng 9/2027.
Đợt đầu tiên triển khai trong tháng 9/2026 với 10% tỷ trọng đầu tư đủ điều kiện được bổ sung. Ba đợt tiếp theo dự kiến thực hiện vào tháng 3, tháng 6 và tháng 9/2027, với tỷ lệ bổ sung tương ứng 20%, 35% và 35%.
Đây là lộ trình phân kỳ về tỷ trọng cổ phiếu trong chỉ số, không phải cam kết về lượng vốn thực tế sẽ giải ngân. Dòng vốn vào thị trường còn phụ thuộc vào quy mô quỹ, phương pháp mô phỏng chỉ số và quyết định của từng nhà đầu tư.
Đối với triển vọng ngắn hạn, Công ty Chứng khoán MB (MBS) đánh giá khu vực 1.720 - 1.730 điểm là vùng hỗ trợ cần theo dõi của VN-Index, trong khi vùng 1.800 - 1.810 điểm có thể tạo ra áp lực cản trong nhịp hồi phục.
Tuy vậy, các ngưỡng kỹ thuật chỉ mang tính tham khảo và có thể thay đổi theo diễn biến giao dịch. Khả năng phục hồi bền vững vẫn phụ thuộc vào thanh khoản, xu hướng của nhóm cổ phiếu dẫn dắt và mức độ cải thiện giao dịch từ khối ngoại.
Nhìn lại tháng 10, việc thị trường được nâng hạng đã mang lại thay đổi về vị thế trên bản đồ đầu tư quốc tế, nhưng chưa làm thay đổi ngay tương quan cung cầu trên thị trường.
Bước sang tháng 11, kết quả kinh doanh doanh nghiệp và tiến độ triển khai các tiêu chuẩn thị trường mới sẽ tiếp tục được nhà đầu tư theo dõi. Khả năng chuyển hóa lợi thế nâng hạng thành dòng vốn ổn định, thanh khoản cao hơn và sự tham gia sâu hơn của nhà đầu tư tổ chức mới là thước đo quan trọng đối với chất lượng phát triển của thị trường chứng khoán Việt Nam.