


Chứng khoán thế giới tuần 5-9/10: Lợi suất trái phiếu tiếp tục thử sức thị trường
Chứng khoán thế giới bước vào tuần giao dịch 5-9/10 sau một tuần phân hóa mạnh giữa các khu vực và nhóm cổ phiếu. Báo cáo việc làm Mỹ yếu hơn dự báo làm giảm khả năng Fed tiếp tục tăng lãi suất ngay trong tháng 10, nhưng lợi suất trái phiếu vẫn ở mức cao.
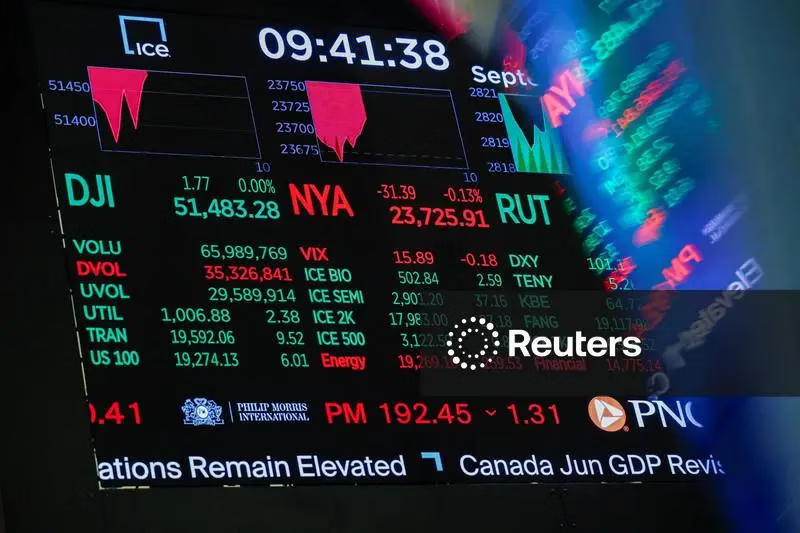
Phố Wall hồi cuối tuần, Nasdaq vẫn giữ được sắc xanh
Phiên 2/10, Dow Jones tăng 0,49%, S&P 500 tăng 0,73%, còn Nasdaq Composite tăng 1,19% sau khi số liệu việc làm tháng 9 của Mỹ thấp hơn dự báo.
Kinh tế Mỹ chỉ tạo thêm 29.000 việc làm phi nông nghiệp trong tháng 9, thấp hơn mức 90.000 việc làm mà giới phân tích được Reuters khảo sát dự báo. Số liệu tháng 8 cũng được điều chỉnh giảm.
Thông tin này khiến thị trường giảm kỳ vọng Fed sẽ tiếp tục tăng lãi suất trong cuộc họp cuối tháng 10.
Tuy nhiên, tính cả tuần, Dow Jones vẫn giảm khoảng 1,26%, S&P 500 giảm 0,27%, trong khi Nasdaq tăng 0,45%.
Diễn biến này cho thấy nhóm công nghệ vẫn giữ vai trò nâng đỡ thị trường Mỹ. Ngược lại, nhiều nhóm cổ phiếu khác chịu sức ép khi chi phí vốn duy trì ở mức cao.
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm từng lên 5,34% trong tuần trước khi lùi về quanh 5,28% vào cuối phiên 2/10. Mức lợi suất trên 5% tiếp tục gây sức ép lên định giá cổ phiếu, đặc biệt với những doanh nghiệp có nhu cầu vốn lớn hoặc lợi nhuận phụ thuộc nhiều vào kỳ vọng tăng trưởng dài hạn.
Trong tuần tới, diễn biến của lợi suất trái phiếu sẽ tiếp tục có ảnh hưởng lớn đến thị trường. Nếu lợi suất giảm thêm sau báo cáo việc làm, áp lực lên cổ phiếu có thể dịu bớt. Ngược lại, mức lợi suất cao kéo dài sẽ tiếp tục hạn chế khả năng mở rộng của nhịp hồi.
Châu Âu giảm mạnh hơn Mỹ
Chứng khoán châu Âu có một tuần giao dịch kém tích cực hơn.
FTSE 100 của Anh giảm khoảng 2,18%, CAC 40 của Pháp giảm khoảng 2,24%, trong khi DAX của Đức mất 0,70%. Các chỉ số đều hồi phục trong phiên cuối tuần nhưng chưa bù được mức giảm trước đó.
Thị trường khu vực này chịu đồng thời áp lực từ lợi suất trái phiếu và chi phí năng lượng.
Ngày 1/10, STOXX 600 giảm 1,3%, trong đó cổ phiếu ngân hàng chịu áp lực đáng kể. Mặt bằng lợi suất cao làm tăng chi phí vốn, trong khi triển vọng tăng trưởng kinh tế tại nhiều nước châu Âu chưa thực sự cải thiện.
Pháp là một trong những thị trường cần được theo dõi trong tuần tới. Lợi suất trái phiếu Chính phủ Pháp kỳ hạn 10 năm đã tiến gần 5%, trong bối cảnh giới đầu tư tiếp tục quan tâm đến ngân sách năm 2027 và tình hình nợ công.
Nếu lợi suất tiếp tục tăng, cổ phiếu ngân hàng và các doanh nghiệp sử dụng đòn bẩy tài chính lớn có thể còn chịu sức ép.
Châu Á phân hóa, thị trường Trung Quốc trở lại sau kỳ nghỉ
Tại châu Á, diễn biến giữa các thị trường không đồng nhất.
Nikkei 225 tăng gần 2,93% trong tuần, dù giảm 0,94% trong phiên 2/10. Nhóm công nghệ cùng đồng yen yếu tiếp tục hỗ trợ các doanh nghiệp xuất khẩu Nhật Bản.
Ngược lại, Hang Seng giảm khoảng 2,19% trong tuần và mất 2,6% riêng phiên cuối tuần.
KOSPI của Hàn Quốc đóng cửa ở 7.003,74 điểm, giảm khoảng 1,1% so với cuối tuần trước dù phục hồi trong hai phiên cuối.
Thị trường Trung Quốc đại lục giao dịch rút ngắn do kỳ nghỉ Quốc khánh. Shanghai Composite đóng cửa ngày 30/9 tại 3.842,19 điểm, giảm khoảng 1,19% so với phiên 24/9.
Thị trường Trung Quốc sẽ mở cửa trở lại ngày 8/10. Phản ứng của nhà đầu tư sau kỳ nghỉ sẽ được theo dõi sát, nhất là sau các tín hiệu tiếp tục hỗ trợ tăng trưởng và ổn định thị trường bất động sản từ Bắc Kinh.
Fed, lợi nhuận doanh nghiệp và giá dầu sẽ chi phối tuần mới
Ngày 7/10, Fed dự kiến công bố biên bản cuộc họp tháng 9. Sau báo cáo việc làm yếu, thị trường sẽ chú ý đến quan điểm của các thành viên Fed về tốc độ tăng lãi suất trong những tháng cuối năm.
Nếu biên bản cho thấy Fed thận trọng hơn, lợi suất trái phiếu có thể giảm thêm. Ngược lại, những phát tín hiệu vẫn ưu tiên kiểm soát lạm phát có thể khiến thị trường trái phiếu tiếp tục chịu áp lực.
Mùa báo cáo kết quả kinh doanh quý III cũng bắt đầu. PepsiCo dự kiến công bố kết quả ngày 8/10, Delta Air Lines công bố ngày 9/10.
Các báo cáo đầu tiên chưa đủ để phản ánh toàn bộ xu hướng lợi nhuận doanh nghiệp Mỹ, nhưng sẽ cung cấp thêm thông tin về sức cầu, chi phí đầu vào và khả năng duy trì biên lợi nhuận.
Từ tuần sau nữa, nhóm ngân hàng lớn sẽ lần lượt công bố kết quả. Đây sẽ là giai đoạn thị trường có thêm cơ sở để đánh giá liệu mức định giá hiện nay có được hỗ trợ bởi tăng trưởng lợi nhuận hay không.
Đối với nhóm công nghệ, chi tiêu cho AI vẫn là yếu tố được giới đầu tư theo dõi. Trong những tháng gần đây, cổ phiếu công nghệ tiếp tục vượt trội nhờ kỳ vọng vào đầu tư trung tâm dữ liệu, chip và hạ tầng AI. Tuy nhiên, khi định giá đã lên cao, thị trường sẽ đòi hỏi các doanh nghiệp chứng minh hiệu quả rõ hơn từ những khoản đầu tư này.
Giá dầu cũng cần được theo dõi trong tuần mới. OPEC+ đã đạt đồng thuận về nguyên tắc giữ nguyên mục tiêu sản lượng tháng 11, trong khi nguồn cung thực tế vẫn chịu tác động từ tình hình tại Trung Đông.
Nếu giá dầu tăng trở lại, kỳ vọng lạm phát có thể chịu thêm áp lực, qua đó tác động trở lại thị trường trái phiếu và cổ phiếu.
Tuần mới khó có xu hướng đồng đều
Sau báo cáo việc làm Mỹ, kỳ vọng Fed tiếp tục tăng lãi suất đã giảm bớt, nhưng chưa đủ để tạo một xu hướng tăng đồng loạt trên các thị trường chứng khoán.
Lợi suất trái phiếu Mỹ vẫn ở mức cao, tiếp tục gây sức ép lên định giá cổ phiếu. Trong khi đó, triển vọng tăng trưởng giữa Mỹ, châu Âu và châu Á còn chênh lệch, khiến dòng tiền nhiều khả năng tiếp tục phân hóa theo từng thị trường và nhóm ngành.
Nếu lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm giảm rõ dưới 5%, áp lực định giá có thể dịu bớt, tạo thêm dư địa cho các nhóm tài chính, công nghiệp và cổ phiếu vốn hóa nhỏ phục hồi. Ngược lại, lợi suất duy trì ở mức cao hoặc giá dầu tăng trở lại sẽ tiếp tục gây sức ép lên các nhóm nhạy cảm với lãi suất.