


Khơi thông dòng vốn: 5 đề xuất từ góc nhìn doanh nghiệp Hà Nội
Tại hội nghị về khơi thông nguồn lực tài chính - ngân hàng mới đây, GS.TS Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký HANOISME, đề xuất 5 giải pháp nhằm nâng khả năng hấp thụ vốn của doanh nghiệp và các dự án trên địa bàn Hà Nội.
Nhu cầu vốn lớn cho mục tiêu tăng trưởng giai đoạn 2026-2030 đang đặt ra yêu cầu nâng cao hiệu quả huy động và sử dụng nguồn lực tài chính tại Hà Nội.
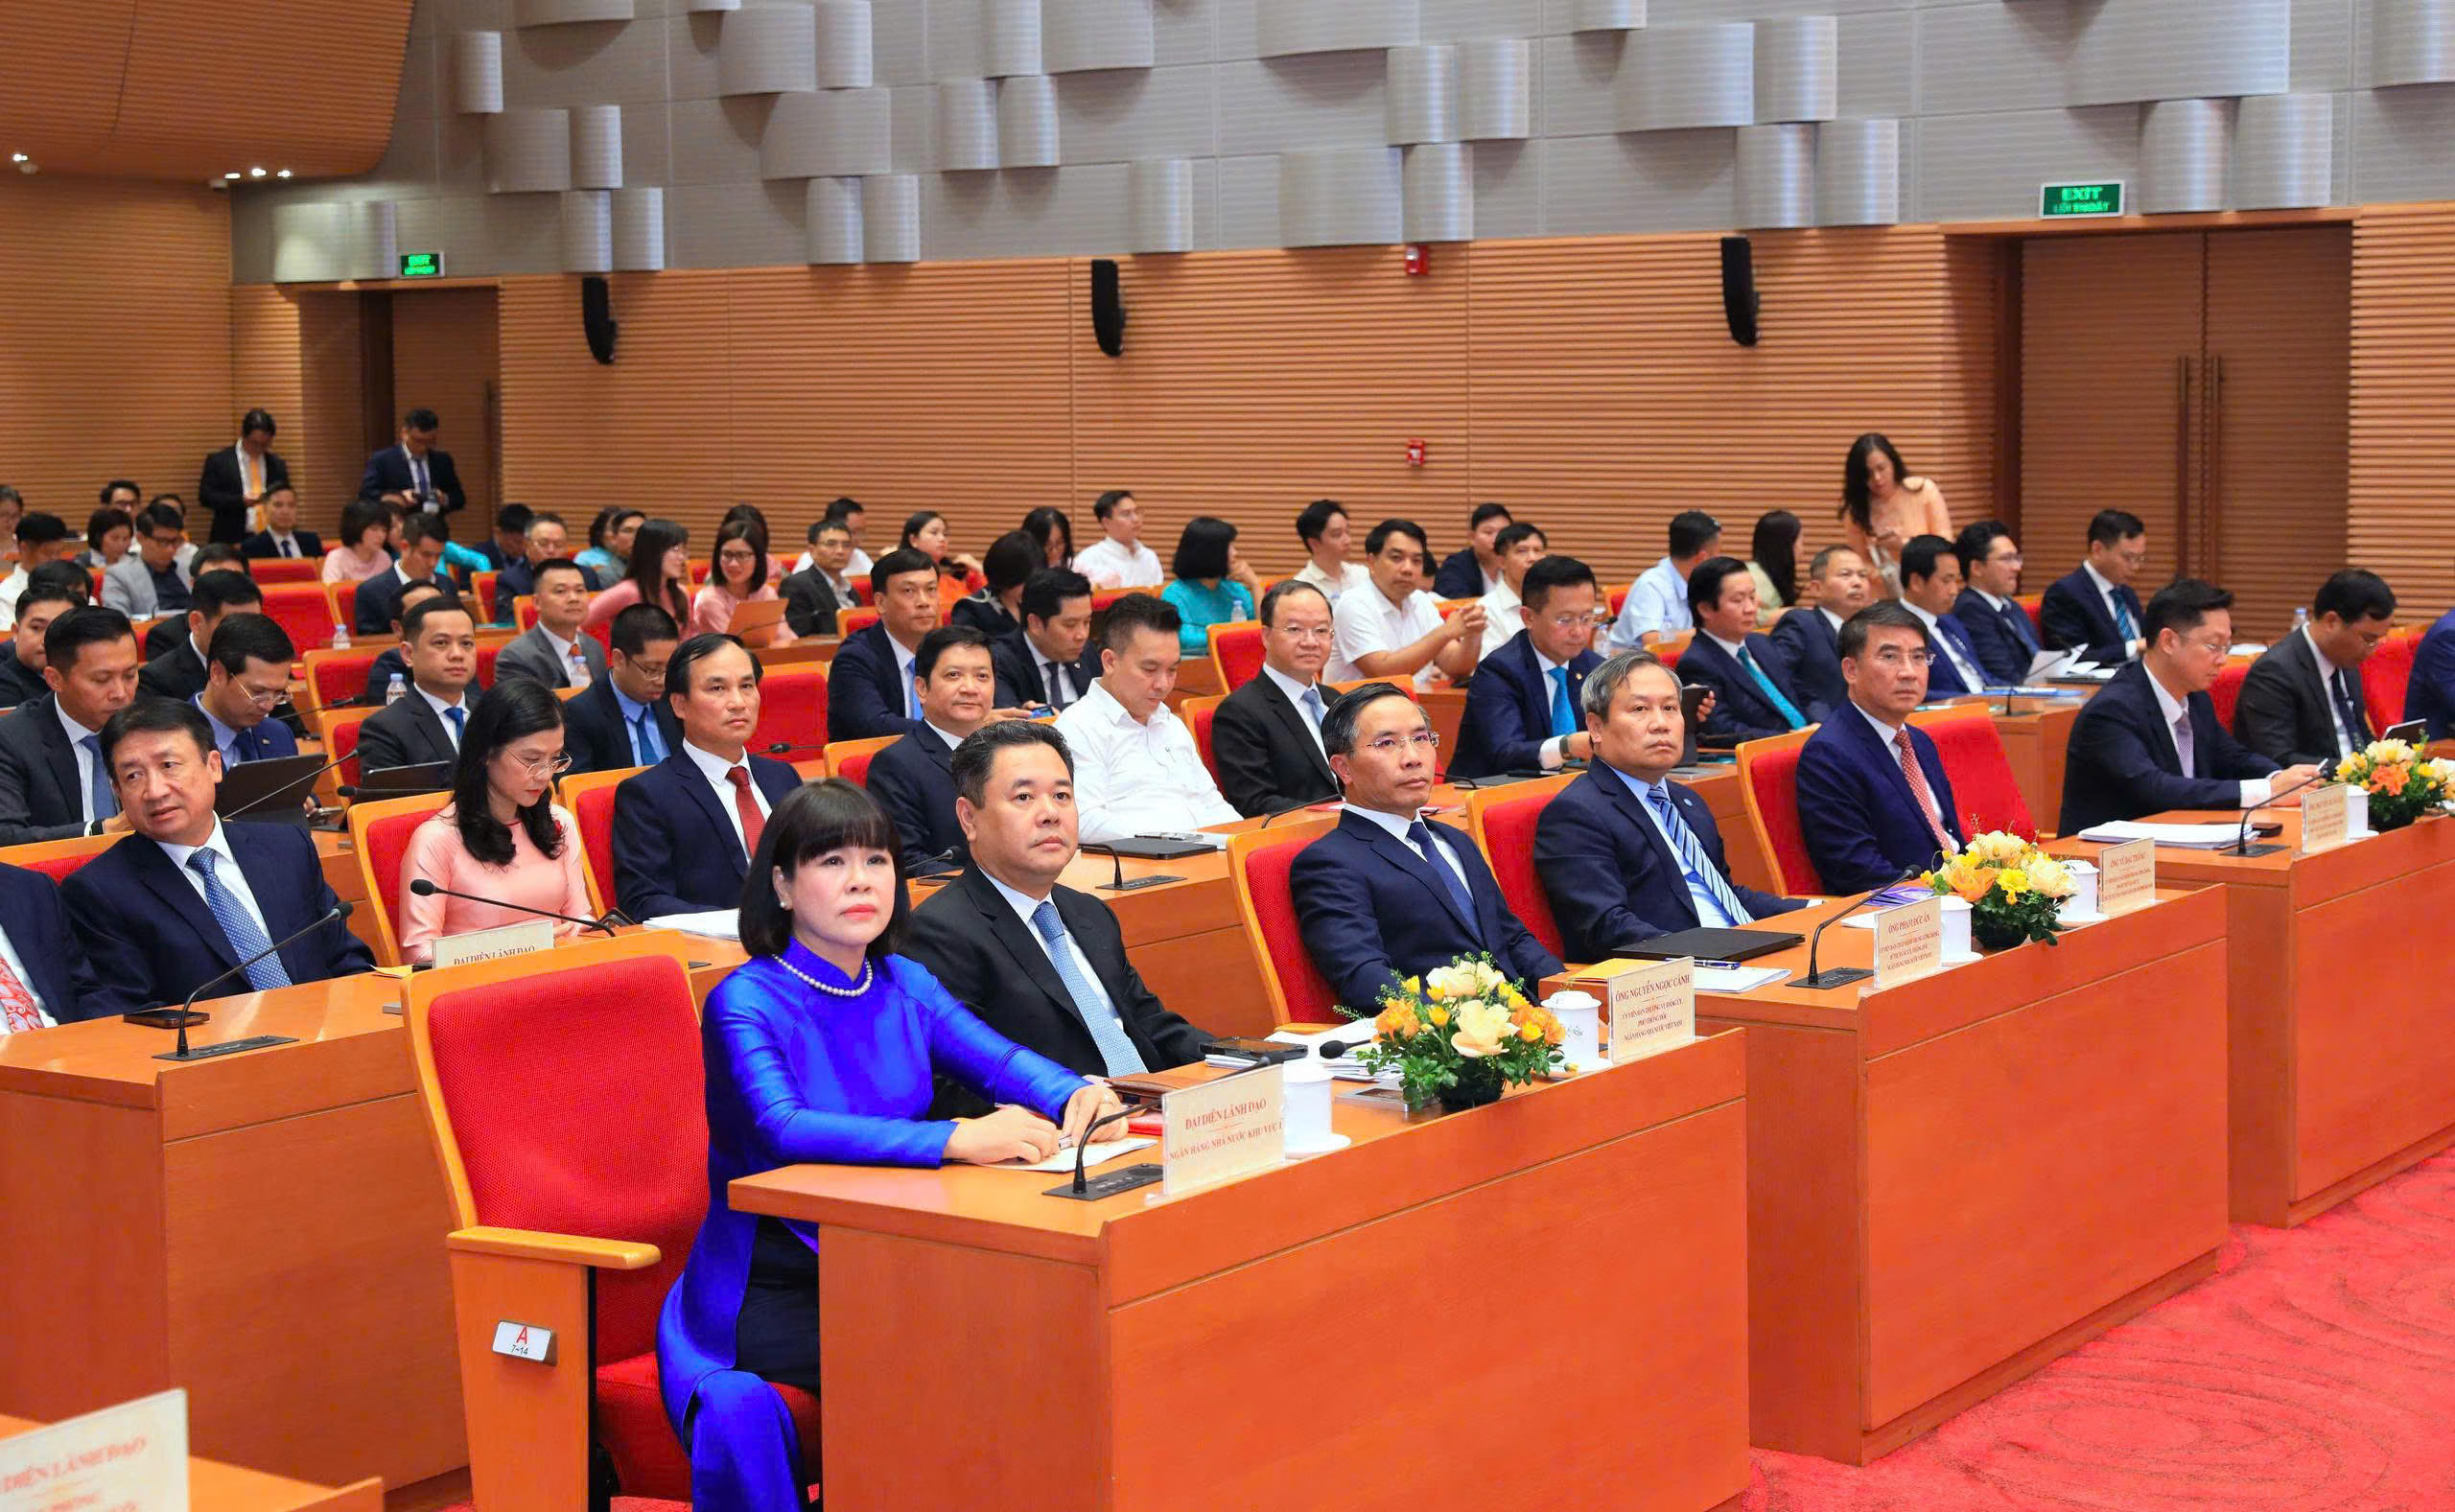
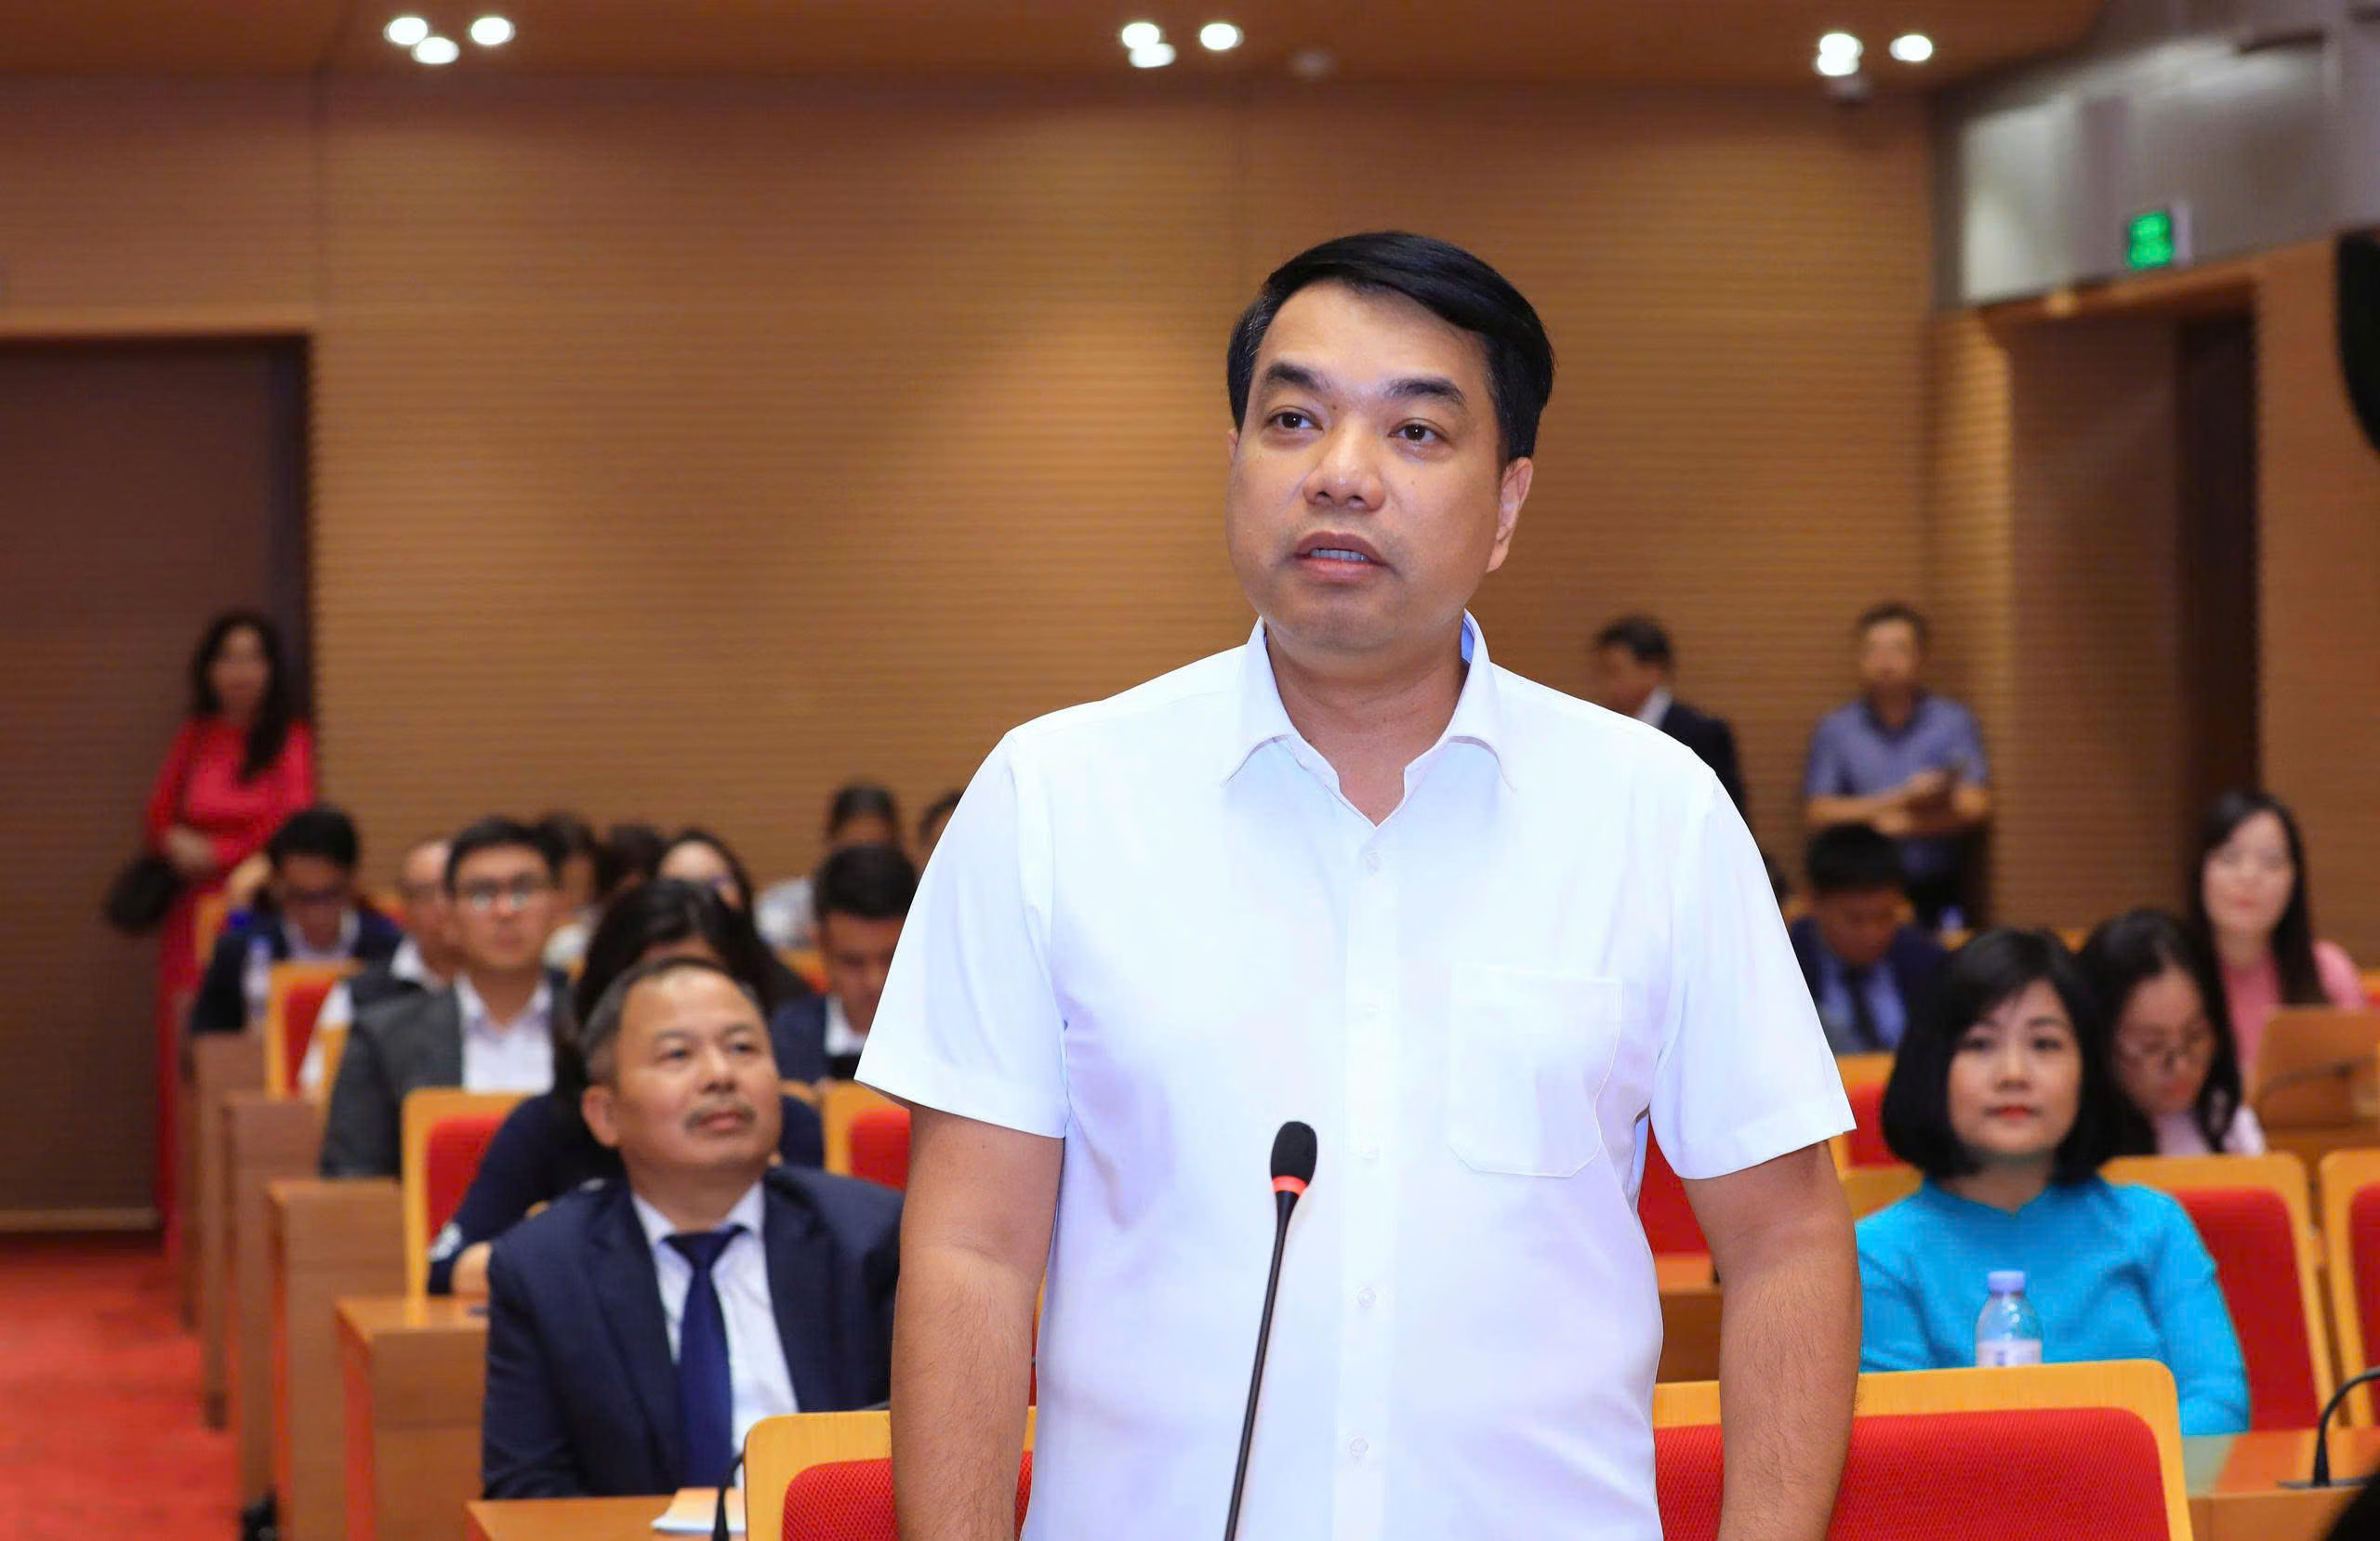
Phát biểu tại Hội nghị “Giải pháp khơi thông nguồn lực tài chính - ngân hàng phục vụ tăng trưởng kinh tế Thủ đô giai đoạn 2026-2030”, GS.TS. Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP Hà Nội (HANOISME), cho rằng điều quan trọng là dòng vốn phải thực sự hỗ trợ sản xuất, kinh doanh, tạo thêm đơn hàng, việc làm và giá trị gia tăng cho kinh tế Thủ đô.
Cần nhìn đúng các chỉ tiêu để đánh giá khả năng hấp thụ vốn
Theo số liệu công bố tại hội nghị, Hà Nội cần khoảng 5 triệu tỷ đồng vốn đầu tư thực hiện trong giai đoạn 2026-2030. Đến cuối tháng 8/2026, các tổ chức tín dụng trên địa bàn huy động khoảng 7.844 nghìn tỷ đồng, dư nợ đạt khoảng 6.529 nghìn tỷ đồng.
GS.TS. Mạc Quốc Anh lưu ý, việc đánh giá khả năng cung ứng và hấp thụ vốn cần đặt các chỉ tiêu tín dụng trong đúng nội hàm và thời điểm thống kê.
Đến ngày 30/6/2026, có 13 tổ chức tín dụng tham gia tài trợ 29 chương trình, dự án lớn, quan trọng của Hà Nội, với tổng số tiền cam kết cấp tín dụng trên 63.000 tỷ đồng; dư nợ đạt gần 15.000 tỷ đồng, trong đó vốn trung và dài hạn chiếm trên 65%.
Theo ông, cam kết cấp tín dụng, dư nợ và số vốn đã giải ngân phản ánh những khía cạnh khác nhau của quá trình cung ứng vốn. Vì vậy, việc đánh giá tiến độ đưa vốn vào dự án cần tính đến điều kiện pháp lý, tiến độ triển khai, nhu cầu sử dụng vốn và đặc điểm của từng dự án, thay vì chỉ đối chiếu trực tiếp giữa các con số.
Theo đại diện HANOISME, phân biệt rõ các chỉ tiêu sẽ giúp đánh giá sát hơn những vướng mắc trong quá trình tiếp cận và sử dụng vốn, qua đó lựa chọn giải pháp phù hợp để nâng hiệu quả dòng tín dụng vào sản xuất, kinh doanh.
5 đề xuất để dòng vốn đi vào sản xuất, kinh doanh
Từ thực tiễn của cộng đồng doanh nghiệp nhỏ và vừa, GS.TS. Mạc Quốc Anh đưa ra 5 nhóm giải pháp nhằm cải thiện khả năng tiếp cận và sử dụng vốn.
Trước hết, ông đề xuất lựa chọn một số dự án khả thi để tập trung tháo gỡ vướng mắc, hoàn thiện hồ sơ và các điều kiện cần thiết trước khi tiếp cận tín dụng.
Theo Phó Chủ tịch kiêm Tổng Thư ký HANOISME, việc một dự án đã có tên trong danh mục chưa đồng nghĩa có thể giải ngân ngay. Do đó, cần xác định rõ thủ tục còn vướng, cơ quan chịu trách nhiệm xử lý, thời hạn giải quyết cũng như các yêu cầu của tổ chức tín dụng.
Cùng với đó, có thể xem xét sử dụng các nguồn lực hợp pháp cho công tác chuẩn bị dự án, thuê tư vấn theo sản phẩm nghiệm thu, với phần tham gia phù hợp của chủ đầu tư. Việc thẩm định và quyết định cấp tín dụng vẫn do ngân hàng thực hiện theo quy định.
Hiệu quả của chương trình, theo ông Mạc Quốc Anh, cần được đánh giá bằng số dự án thực sự đủ điều kiện tiếp cận vốn, được triển khai và đi vào hoạt động.
Ở nhóm giải pháp thứ hai, vấn đề được đặt ra là dòng tiền của doanh nghiệp. Không ít doanh nghiệp đã có đơn hàng nhưng vẫn thiếu vốn lưu động do thời gian thanh toán kéo dài.
Ông Mạc Quốc Anh đề xuất nghiên cứu thí điểm cơ chế phối hợp giữa doanh nghiệp mua hàng lớn, nhà cung ứng và ngân hàng nhằm rút ngắn thời gian xác nhận hồ sơ, nghiệm thu và thanh toán. Với các khoản phải thu đã được xác nhận và đáp ứng đầy đủ điều kiện, ngân hàng có thể xem xét tài trợ theo quy định.
Đối với những hợp đồng phù hợp, có thể nghiên cứu các mốc như xác nhận hồ sơ trong 5 ngày làm việc, thanh toán trong 30 ngày. Tuy nhiên, cần đồng thời theo dõi thời gian thu tiền thực tế và chi phí vốn, bảo đảm cơ chế hỗ trợ thực sự cải thiện dòng tiền, không làm phát sinh thêm bất lợi cho nhà cung ứng.
Giải pháp thứ ba hướng tới nâng cao năng lực của doanh nghiệp trong chuỗi cung ứng.
Theo ông Mạc Quốc Anh, nhiều doanh nghiệp nhỏ khó tiếp cận các đơn hàng lớn do chưa đáp ứng đầy đủ yêu cầu về công nghệ, quản trị hoặc chất lượng sản phẩm. Trong khi đó, khi đầu ra chưa đủ rõ ràng, việc đầu tư nâng cấp cũng gặp nhiều trở ngại.
Để tháo gỡ điểm nghẽn này, ông đề xuất mô hình phối hợp giữa bên mua, doanh nghiệp cung ứng, đơn vị công nghệ và ngân hàng. Bên mua xác định tiêu chuẩn và điều kiện đặt hàng; doanh nghiệp đầu tư phần vốn phù hợp, nâng cao năng lực quản trị; đơn vị công nghệ hỗ trợ quá trình nâng cấp; ngân hàng xem xét cấp tín dụng trên cơ sở phương án sản xuất, khả năng đáp ứng tiêu chuẩn và năng lực trả nợ.
Thành phố có thể hỗ trợ hoạt động đo kiểm, chứng nhận và đào tạo trong khuôn khổ các chương trình đã được phê duyệt, qua đó tạo điều kiện để doanh nghiệp nhỏ từng bước đáp ứng yêu cầu và tham gia sâu hơn vào chuỗi cung ứng.
Cơ cấu vốn phù hợp, khai thác hiệu quả nguồn lực sẵn có
Nếu ba giải pháp đầu tập trung trực tiếp vào khả năng tiếp cận vốn và năng lực của doanh nghiệp, hai đề xuất còn lại hướng tới bài toán dài hạn hơn: Cơ cấu nguồn vốn cho các dự án hạ tầng và hiệu quả sử dụng những nguồn lực đã được đầu tư.
Với các dự án hạ tầng có thời gian đầu tư dài, GS.TS. Mạc Quốc Anh cho rằng phương án tài chính cần được tính toán phù hợp với từng giai đoạn triển khai và vận hành.
Trong giai đoạn đầu tư, các tổ chức tín dụng có thể xem xét tham gia hợp vốn trên cơ sở thẩm định và đáp ứng đầy đủ điều kiện theo quy định. Khi dự án vận hành ổn định, doanh thu và dòng tiền được kiểm chứng, chủ đầu tư có thể nghiên cứu tiếp cận các nguồn vốn dài hạn và công cụ huy động phù hợp.
Theo ông, phương án vốn, chi phí và trách nhiệm của các bên cần được xác định rõ ngay từ đầu, vừa bảo đảm nguyên tắc thị trường, vừa hạn chế rủi ro phát sinh trong quá trình triển khai.
Giải pháp cuối cùng hướng tới khai thác hiệu quả hơn các nguồn lực sẵn có. Theo ông Mạc Quốc Anh, có thể rà soát máy móc, phòng thí nghiệm và thiết bị đo kiểm chưa được sử dụng hết công suất tại các đơn vị đủ điều kiện để cung cấp dịch vụ cho doanh nghiệp.
Với những doanh nghiệp có nhu cầu sử dụng không thường xuyên, việc thuê theo giờ máy, lô sản phẩm hoặc từng dịch vụ kỹ thuật có thể giúp giảm chi phí đầu tư ban đầu và tránh đầu tư dàn trải. Khi quy mô sản xuất tăng, dữ liệu sử dụng thực tế cũng sẽ giúp doanh nghiệp có thêm cơ sở quyết định đầu tư mới, đồng thời hỗ trợ ngân hàng đánh giá hiệu quả phương án vay vốn.
Đối với tài sản công, việc khai thác phải bảo đảm đúng thẩm quyền, trình tự và các quy định về quản lý, sử dụng tài sản công.
Có thể nói, điểm chung trong 5 đề xuất mà GS.TS Mạc Quốc Anh đưa ra là yêu cầu các giải pháp phải gắn với khả năng triển khai thực tế, có đơn vị thực hiện, thời hạn và tiêu chí đánh giá cụ thể. Một số mô hình phù hợp có thể được nghiên cứu thí điểm ngay trong quý IV/2026 trước khi xem xét mở rộng trong giai đoạn đến năm 2030.
Ở góc độ hiệp hội, HANOISME có thể đóng vai trò tập hợp nhu cầu, phản ánh vướng mắc và kết nối doanh nghiệp với cơ quan quản lý, tổ chức tín dụng. Cùng với việc khơi thông nguồn lực, doanh nghiệp cũng cần nâng cao năng lực quản trị, minh bạch tài chính và sử dụng vốn có trách nhiệm để cải thiện khả năng tiếp cận vốn và phát triển bền vững.