


Thương nhân có 30 ngày nộp hồ sơ hải quan với hàng mua gom của cư dân biên giới
Thông tư số 154/2026/TT-BTC quy định cụ thể thời hạn nộp hồ sơ, địa điểm đăng ký tờ khai và điều kiện đưa hàng hóa mua gom của cư dân biên giới vào nội địa. Quy định có hiệu lực từ ngày 1/1/2027.
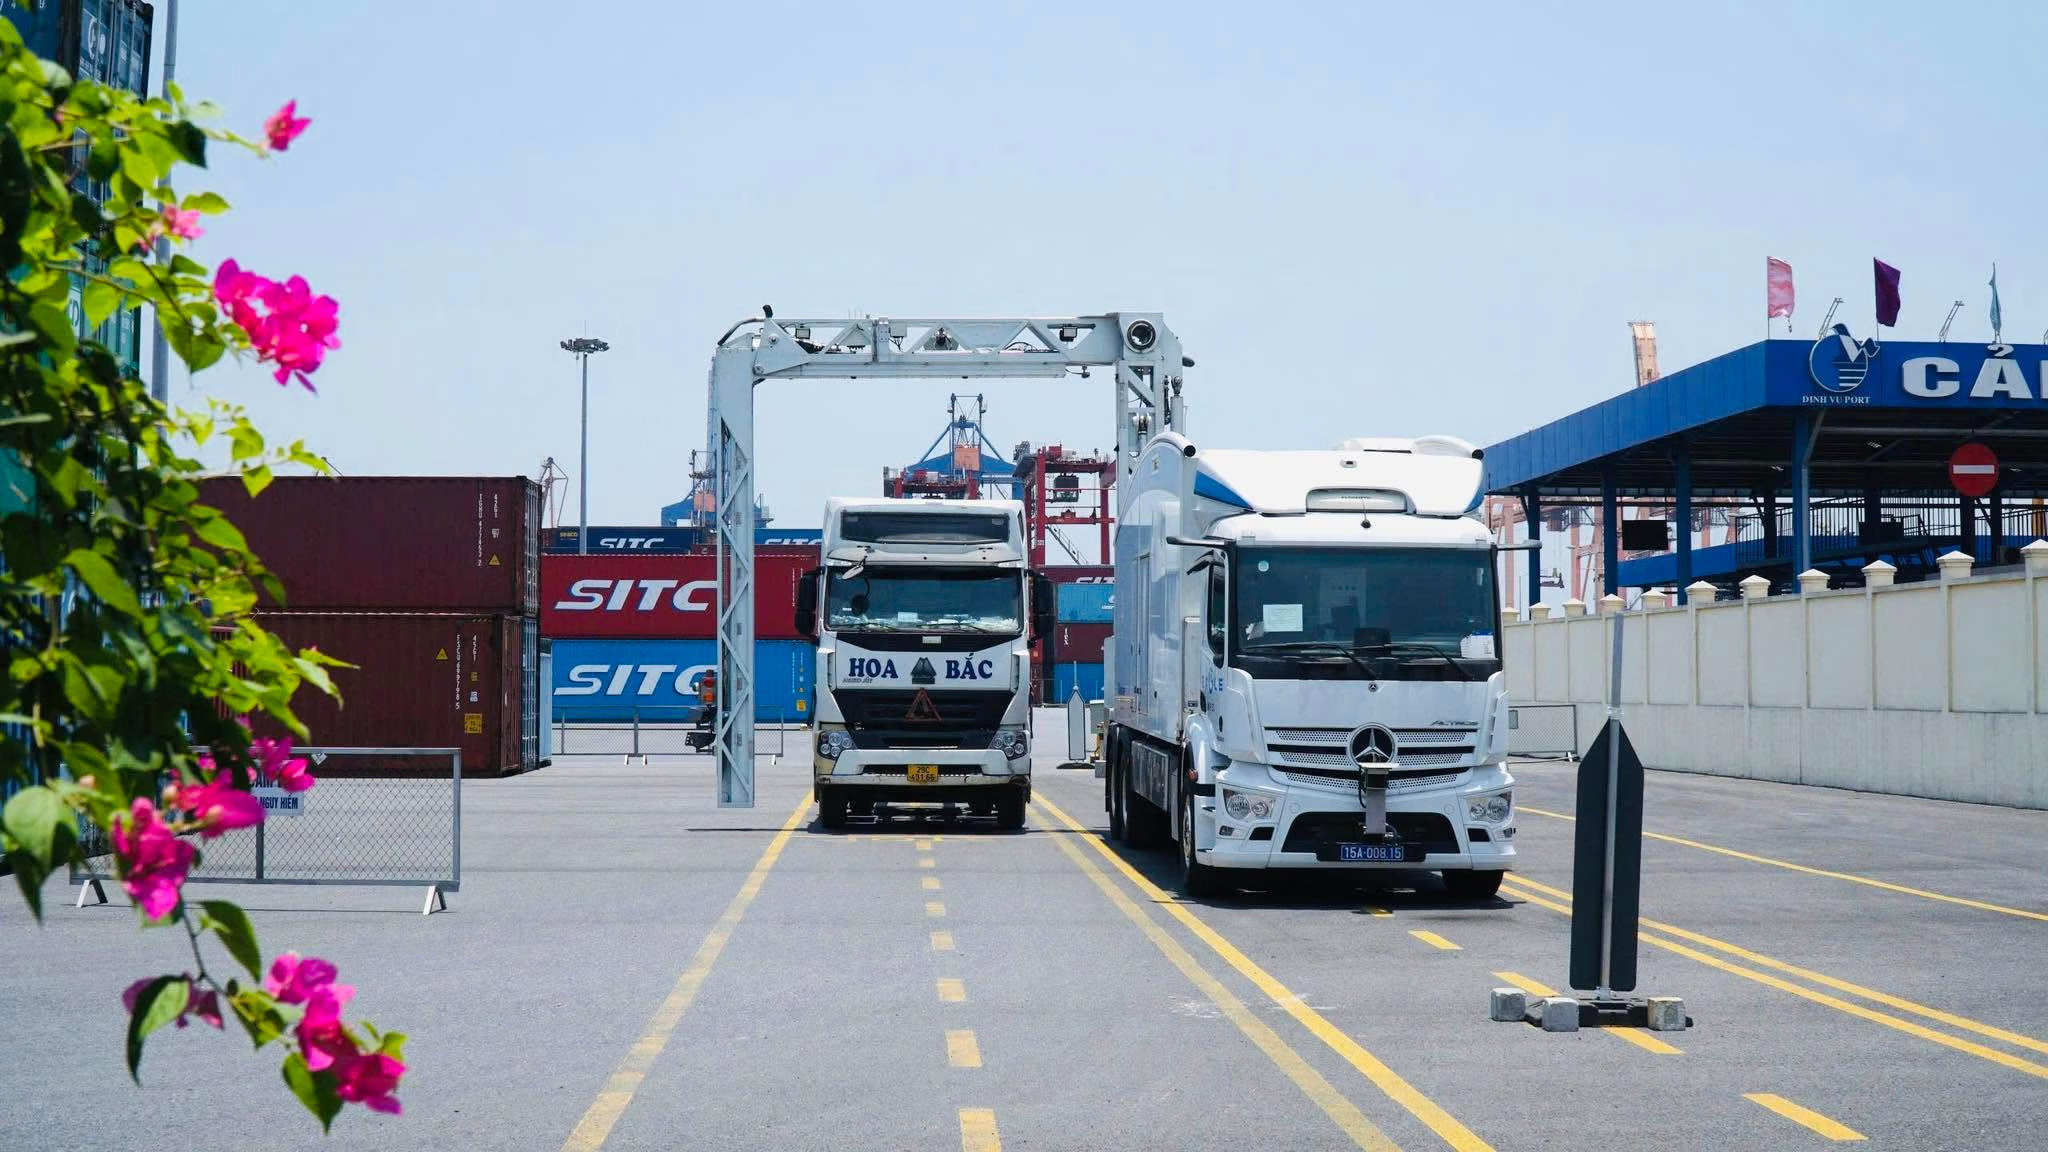
Bộ Tài chính vừa ban hành Thông tư số 154/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 80/2019/TT-BTC về thủ tục hải quan, quản lý thuế, phí và lệ phí đối với hàng hóa xuất khẩu, nhập khẩu theo quy định về hoạt động thương mại biên giới.
Theo quy định mới, thương nhân mua gom hàng hóa nhập khẩu đã được hưởng định mức miễn thuế của cư dân biên giới tại khu vực chợ biên giới phải thực hiện thủ tục hải quan như đối với hàng hóa nhập khẩu của thương nhân qua cửa khẩu.
Khi khai báo, thương nhân phải ghi số tờ khai cư dân biên giới tại ô số vận đơn trên tờ khai hải quan và đính kèm tờ khai này lên hệ thống. Nếu khai trên tờ khai giấy, thương nhân phải nộp kèm hồ sơ. Thời hạn nộp hồ sơ hải quan chậm nhất là 30 ngày kể từ ngày mua gom hàng hóa. Việc khai báo, đăng ký tờ khai được thực hiện tại Hải quan cửa khẩu gần nhất nơi mua gom hàng hóa.
Thông tư quy định thương nhân chỉ được bán hoặc vận chuyển hàng hóa ra khỏi khu vực cửa khẩu, địa điểm tập kết, kiểm tra hàng hóa để đưa vào nội địa sau khi hoàn thành thủ tục hải quan và nộp đầy đủ thuế, các khoản thu khác (nếu có). Tờ khai hải quan đã hoàn thành thủ tục được sử dụng làm chứng từ lưu hành, vận chuyển hàng hóa vào nội địa.
Hàng hóa mua gom phải được tập kết đầy đủ tại kho, bãi hoặc địa điểm tập kết, kiểm tra, giám sát hải quan tập trung trong khu vực cửa khẩu. Việc bố trí địa điểm tập kết phải bảo đảm không gây ùn tắc hàng hóa và phương tiện.
Đáng chú ý, thương nhân không phải thực hiện thủ tục hải quan đối với hàng hóa mua gom nếu hàng hóa đã thực hiện đầy đủ nghĩa vụ thuế, phí, lệ phí và các khoản thu khác (nếu có), đáp ứng chính sách quản lý hàng hóa nhập khẩu và quy định về kiểm tra chất lượng. Khi đưa hàng vào lưu thông trong nội địa, thương nhân phải lập hóa đơn điện tử theo quy định.
Đối với hàng hóa mua bán, trao đổi của cư dân biên giới, việc khai báo được thực hiện qua hệ thống xử lý dữ liệu điện tử hải quan. Hàng hóa nhập khẩu vượt định mức miễn thuế phải được kiểm tra thực tế; trường hợp thiếu thông tin khai báo, cơ quan Hải quan kiểm tra để xác định tên hàng, chủng loại, số lượng, làm căn cứ tính và thu thuế tại cửa khẩu, lối mở biên giới.
Thông tư cũng quy định việc thu thuế bằng tiền mặt hoặc phương thức thanh toán điện tử tại các cửa khẩu, lối mở chưa có điểm thu của Kho bạc Nhà nước hoặc ngân hàng thương mại. Hàng hóa mua bán, trao đổi qua cửa khẩu, lối mở biên giới đồng thời phải thực hiện kiểm dịch, kiểm tra chất lượng và an toàn thực phẩm theo quy định.